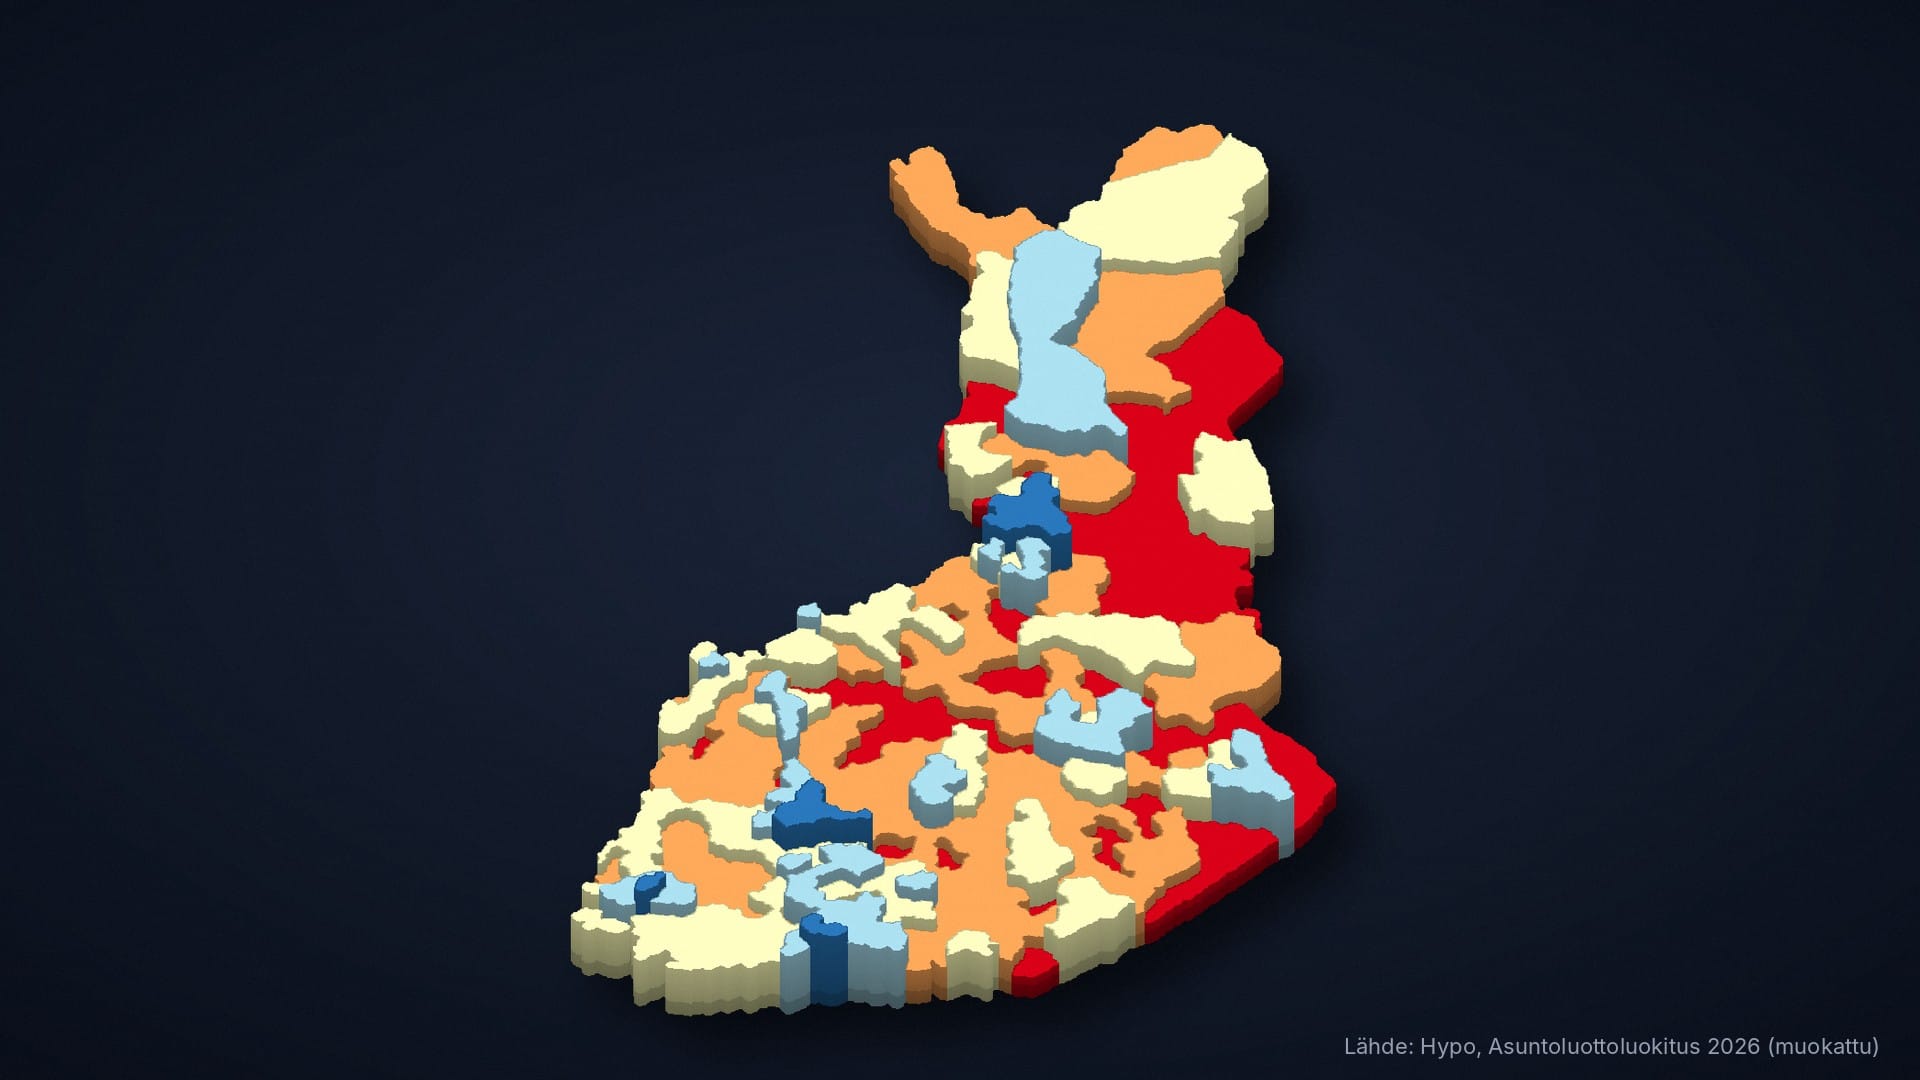
Asuntomarkkina-alueiden eriytyminen ei ole uusi ilmiö, mutta nyt se on konkretisoitunut tavalla, jota ei voi ohittaa. Hypon lokakuun 2026 asuntoluottoluokituksessa vain 10 kuntaa yltää A-luokkaan. Edellisessä päivityksessä A-tason saavutti 13 kuntaa. Samaan aikaan 61 kuntaa jää C-sarjalle eli punasävyiselle riskialueelle. Luvut kertovat suoraan sen, mitä ostajan pitäisi kysyä itseltään ennen kuin allekirjoittaa mitään.
Mitä luokitus oikeasti tarkoittaa ostajalle
Hypon luokitus mittaa alueellisia riskejä ja näkymiä. Se ei ole mielipide, vaan se on laskettu nyt seitsemättä kertaa Manner-Suomen kaikkiin kuntiin. A-luokka tarkoittaa vahvoja markkinoita. C-sarja tarkoittaa, että kysyntä on heikkoa, hinnat voivat laskea ja likviditeetti on huono.
Käytännössä tämä tarkoittaa kahta asiaa. Ensinnäkin jälleenmyyntiarvo ei ole itsestäänselvyys. Toiseksi pankki hinnoittelee laina-asteen riskin osittain alueesta käsin. Jos osto tehdään C-alueen kunnasta, vakuusarvo voi olla tiukempi kuin ostaja odottaa.
Vähintään BBB-luokkaan yltää 45 kuntaa, ja niissä asuu 61 prosenttia Manner-Suomen väestöstä. Se tarkoittaa, että enemmistö suomalaisista asuu kohtuullisen markkinatilanteen alueilla. Mutta se tarkoittaa myös, että lähes 40 prosenttia väestöstä asuu kunnissa, joissa markkinatilanne on selvästi heikompi.
Viisi asiaa, jotka selvitetään ennen tarjousta
Tässä ei ole kyse siitä, että C-alueen asuntoa ei saisi ostaa. Kyse on siitä, että ostaja tietää mihin suostuu. Nämä viisi kohtaa kannattaa käydä läpi ennen sitovan tarjouksen jättämistä.
- Kunnan luokitus Hypon asteikolla. Selvitä, onko kohde A-, B-, C- vai jonkin välitason kunnassa. Tämä tieto on julkinen ja se kertoo enemmän kuin myyjän hintapyynti.
- Toteutuneet kauppahinnat alueelta. Ei pyyntihinnat, vaan toteutuneet. Katso, kuinka paljon hinnat ovat liikkuneet viimeisen kahden vuoden aikana. Trendi kertoo enemmän kuin yksittäinen neliöhinta.
- Myyntiajat lähiympäristössä. Pitkät myyntiajat kertovat kysynnän puuttumisesta. Jos vastaavia asuntoja on ollut myynnissä pitkään, se on signaali likviditeetistä eli siitä, kuinka helposti asunnon saa myöhemmin myytyä.
- Väestökehitys ja muuttoliike. Kunta, josta väki muuttaa pois, on eri asia kuin kunta, johon muutetaan. Väestötappio painaa hintoja pitkässä juoksussa eikä yksittäinen asunto ole sille immuuni.
- Pankin vakuusarviokäytäntö kohdealueella. Kysy pankista suoraan, miten ne arvottavat vakuuden kyseisessä kunnassa. Joissain kunnissa vakuusarvo voi olla selvästi alle kauppahinnan, mikä vaikuttaa lainamäärään.
Markkinatilanne on parantunut, mutta se ei koske kaikkia alueita tasaisesti
Suomen Pankin ryhmäpäällikkö Juhana Siljander on todennut, että tilanne ei ole kesän jälkeen ollut niin huono kuin aiemmin luultiin. Tilastokeskuksen korjatut luvut näyttävät, että kauppamäärät kasvoivat tammi-syyskuun aikana selvästi aiemmin raportoitua enemmän. Syyskuussa hinnat nousivat kuukausitasolla pääkaupunkiseudulla ja suurissa kaupungeissa.
Mutta tämä kehitys ei kata koko maata. Lokakuun kauppamäärät olivat edelleen noin 10 prosenttia alle viime vuoden tason. Ja alueellinen eriytyminen tarkoittaa juuri sitä, että vaikka Helsinki liikkuu plussan puolelle, sama ei päde C-sarjan kuntaan kolmen tunnin päässä.
Hypon asuntomarkkinakatsauksessa toukokuulta 2026 todetaan, että väestönkasvu, tulokehitys ja rakentamisen romahdus tukevat hintakehitystä kasvukaupungeissa. Ei siis muualla. Tämä on tärkeä erottelu.
Laina-asteen riski on konkreettinen, ei teoreettinen
Kun pankki myöntää asuntolainan, se katsoo vakuusarvon. Vakuusarvo lasketaan arvioidun markkina-arvon perusteella, mutta myös alueen riskiprofiili vaikuttaa siihen, kuinka konservatiivisesti pankki arvioi. C-alueen asunnossa tämä voi tarkoittaa, että omarahoitusosuusvaatimus nousee käytännössä ilman, että kukaan sen ääneen sanoo.
Jos asunto menee myöhemmin myyntiin pakkomyynnissä tai tilanteessa, jossa omistaja tarvitsee rahaa nopeasti, C-alueen markkinat eivät jousta samalla tavalla kuin A-alueen markkinat. Tämä on riski, joka kannattaa laskea etukäteen eikä jälkikäteen.
Tarkistuslista ei ole este ostamiselle
Ostajan tarkistuslista ei tarkoita, että pitää odottaa täydellistä kohdetta tai täydellistä aluetta. Se tarkoittaa, että päätös tehdään tiedolla eikä toiveella.
Heikon kysynnän alueella jälleenmyyntiarvo ja likviditeetti ovat eri luokkaa kuin kasvukeskuksessa. Tämä riski voi olla tietoisesti hyväksyttävissä, varsinkin jos se näkyy jo hankintahinnassa. Olennaista on, että se on laskettu auki ennen kauppaa. Alueelliset riskit perustuvat mitattaviin tekijöihin, mutta markkinoiden tulevaan kehitykseen liittyy aina epävarmuutta, eikä mikään luokitus takaa tulevaa.
Oletko varma kohdealueen markkinatilanteesta?
Alueen luokitus vaikuttaa suoraan jälleenmyyntiarvoon ja lainan riskitasoon. Selvitä tilanne ennen kuin teet sitovan tarjouksen.
OUN® lukee yhtiön asiakirjat puolestasi ja toimittaa selkokielisen analyysin 24 tunnissa. Olemme 100% sinun puolellasi – emme myy asuntoa kenellekään.