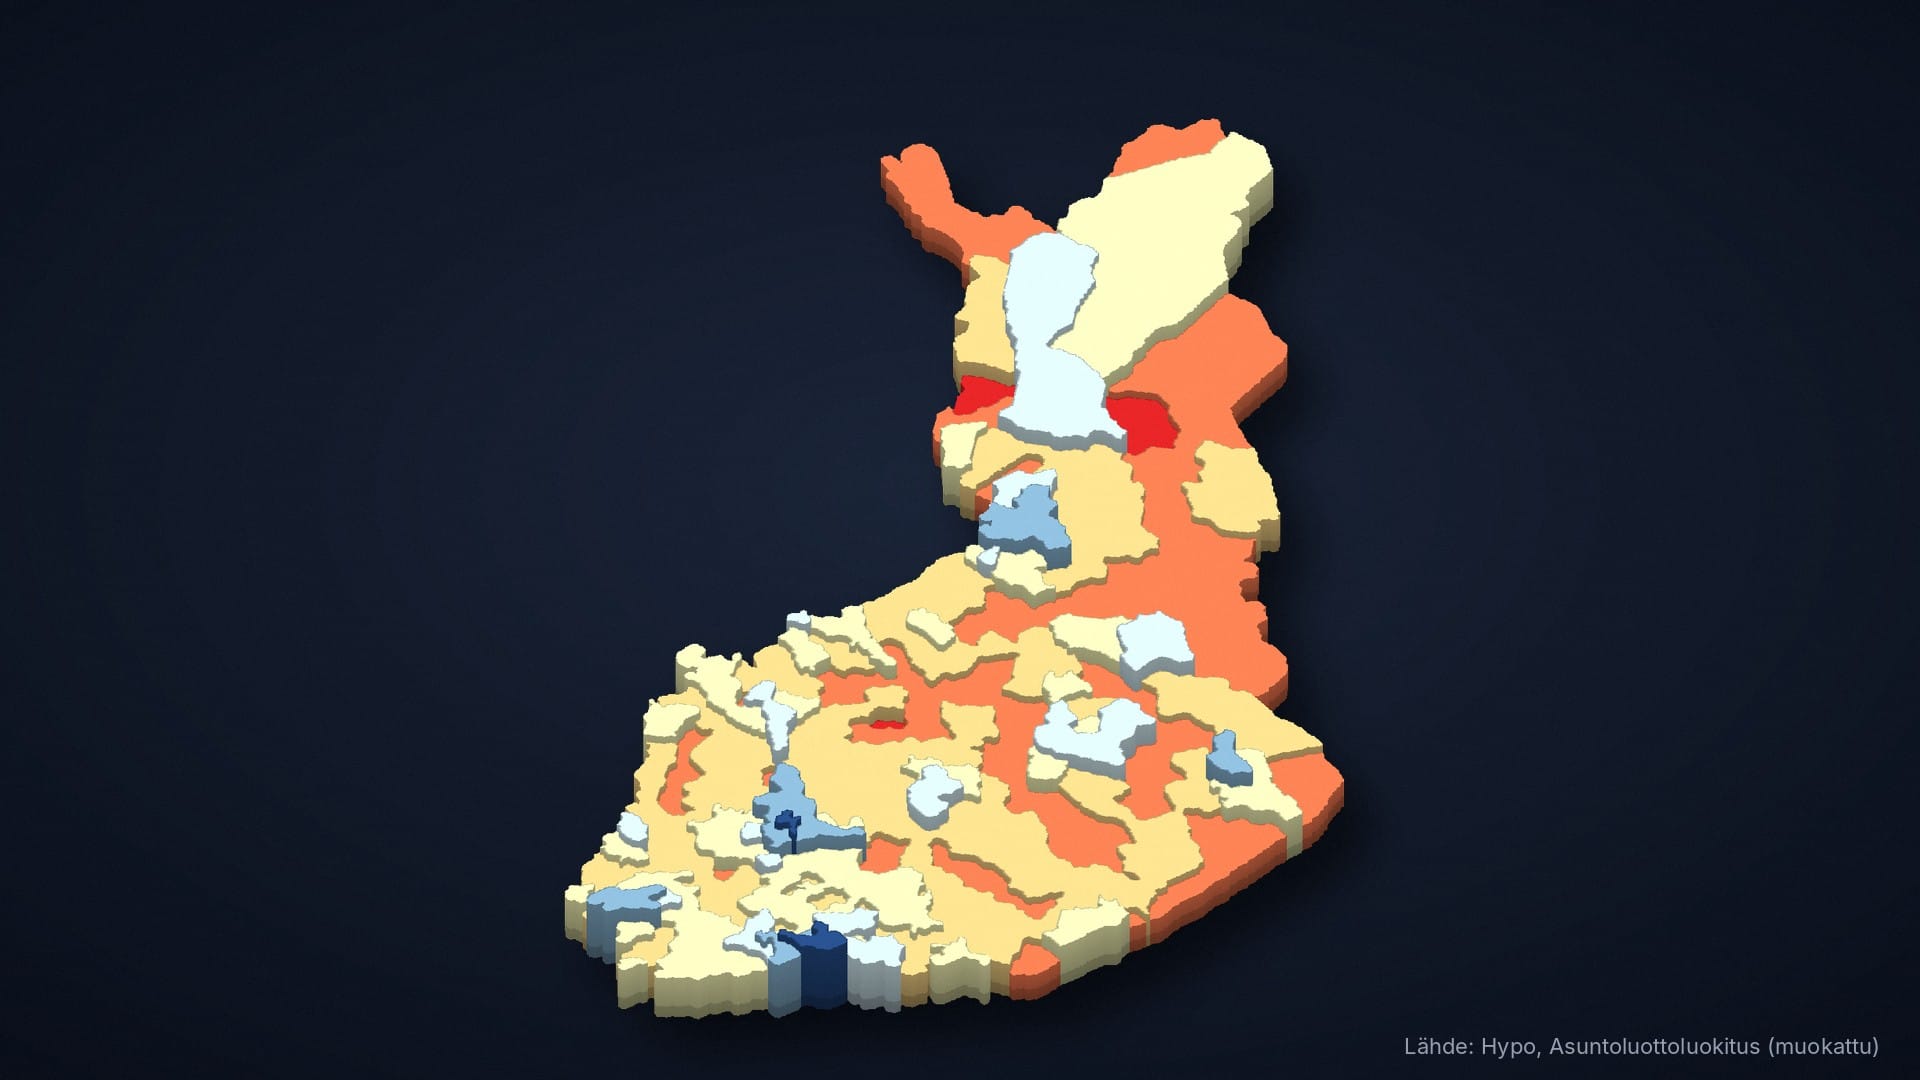
Bostadsmarknadens regionala differentiering är inte något nytt fenomen, men nu har det konkretiserats på ett sätt som inte går att bortse ifrån. I Hypos bostadskreditklassificering från oktober 2026 når bara 10 kommuner upp till A-klassen. I föregående uppdatering nådde 13 kommuner A-nivå. Samtidigt hamnar 61 kommuner på C-serien, det vill säga i rödtonat riskområde. Siffrorna berättar direkt vad köparen borde fråga sig själv innan man skriver under något.
Vad klassificeringen egentligen betyder för köparen
Hypos klassificering mäter regionala risker och utsikter. Det är inte en åsikt, utan den har nu beräknats för sjunde gången för alla kommuner i Fastlandsfinland. A-klass innebär starka marknader. C-serien innebär att efterfrågan är svag, priserna kan sjunka och likviditeten är dålig.
I praktiken innebär detta två saker. För det första är återförsäljningsvärdet inte självklart. För det andra prissätter banken risken för belåningsgraden delvis utifrån området. Om köpet görs i en C-områdeskommun kan säkerhetsvärdet vara striktare än köparen förväntar sig.
Minst BBB-klass når 45 kommuner, och i dem bor 61 procent av Fastlandsfinlands befolkning. Det innebär att majoriteten av finnarna bor i områden med ett rimligt marknadsläge. Men det innebär också att nästan 40 procent av befolkningen bor i kommuner där marknadsläget är klart svagare.
Fem saker att reda ut innan anbudet
Det handlar inte om att man inte skulle få köpa en bostad i ett C-område. Det handlar om att köparen vet vad man går med på. Dessa fem punkter är värda att gå igenom innan man lämnar ett bindande anbud.
- Kommunens klassificering på Hypos skala. Ta reda på om objektet finns i en A-, B-, C- eller mellannivåkommun. Denna information är offentlig och berättar mer än säljarens utropspris.
- Genomförda köpesummor i området. Inte utropspriser, utan genomförda. Se hur mycket priserna har rört sig under de senaste två åren. Trenden berättar mer än ett enskilt kvadratmeterpris.
- Försäljningstider i närmiljön. Långa försäljningstider tyder på bristande efterfrågan. Om liknande bostäder länge legat ute till försäljning är det en signal om likviditeten, det vill säga hur lätt man senare kan sälja bostaden.
- Befolkningsutveckling och omflyttning. En kommun som folk flyttar från är en annan sak än en kommun dit folk flyttar. Befolkningsminskning pressar priserna på lång sikt och ingen enskild bostad är immun mot det.
- Bankens säkerhetsvärderingspraxis i målområdet. Fråga banken direkt hur de värderar säkerheten i den aktuella kommunen. I vissa kommuner kan säkerhetsvärdet ligga klart under köpesumman, vilket påverkar lånebeloppet.
Marknadsläget har förbättrats, men det gäller inte alla områden jämnt
Finlands Banks gruppchef Juhana Siljander har konstaterat att läget efter sommaren inte har varit så dåligt som man tidigare trodde. Statistikcentralens korrigerade siffror visar att antalet affärer under januari-september ökade klart mer än vad som tidigare rapporterats. I september steg priserna på månadsnivå i huvudstadsregionen och i de stora städerna.
Men denna utveckling täcker inte hela landet. Antalet affärer i oktober låg fortfarande ungefär 10 procent under fjolårets nivå. Och den regionala differentieringen innebär just det att även om Helsingfors rör sig på plussidan gäller samma sak inte för en C-seriekommun tre timmar bort.
I Hypos bostadsmarknadsöversikt från maj 2026 konstateras att befolkningstillväxt, inkomstutveckling och raserad byggnadsverksamhet stödjer prisutvecklingen i tillväxtstäder. Alltså inte på andra håll. Det är en viktig distinktion.
Risken för belåningsgraden är konkret, inte teoretisk
När banken beviljar ett bostadslån granskar den säkerhetsvärdet. Säkerhetsvärdet beräknas utifrån det uppskattade marknadsvärdet, men också områdets riskprofil påverkar hur konservativt banken gör sin bedömning. I en C-områdesbostad kan detta innebära att kravet på egenfinansieringsandel i praktiken stiger utan att någon säger det högt.
Om bostaden senare säljs i en tvångsförsäljning eller i en situation där ägaren snabbt behöver pengar, är C-områdets marknad inte lika flexibel som A-områdets. Det är en risk som är värd att räkna ut i förväg, inte i efterhand.
Checklistan är inget hinder för köp
En köparchecklista innebär inte att man måste vänta på ett perfekt objekt eller ett perfekt område. Det innebär att beslutet fattas med kunskap och inte med önsketänkande.
I ett område med svag efterfrågan är återförsäljningsvärdet och likviditeten av en annan klass än i ett tillväxtcentrum. Denna risk kan medvetet accepteras, särskilt om den redan syns i anskaffningspriset. Det väsentliga är att den är beräknad och klargjord innan affären. Regionala risker baserar sig på mätbara faktorer, men framtida marknadsutveckling är alltid förenad med osäkerhet och ingen klassificering garanterar framtiden.
Är du säker på marknadsläget i målområdet?
Områdets klassificering påverkar direkt återförsäljningsvärdet och lånets risknivå. Ta reda på läget innan du lämnar ett bindande anbud.
OUN® läser dokumenten på platsen åt dig och levererar en lättförståelig analys inom 24 timmar. Vi står till 100 % på din sida – vi säljer inte fastigheten till någon.