Vuokratontilla sijaitseva asunto voi tuntua hyvältä diiltä ensisilmäyksellä. Hinta on matala, sijainti kunnossa, yhtiö näyttää toimivalta. Mutta sitten kaupanteon jälkeen alkaa selvitä, mitä kaikkea jäi kysymättä. Kiinteistönvälitysalan Keskusliitto (KVKL) on nostanut juuri tämän aiheen esille: ostajille ei aina välity riittävää tietoa vuokratonttikohteen todellisista kustannuksista ja tulevista taloudellisista velvoitteista. Tämä ei ole pieni yksityiskohta. Se voi tarkoittaa tuhansia euroja lisää vuosikuluja tai pahimmillaan tilanteen, johon et ole varautunut lainkaan.
Mikä vuokratontti oikeastaan tarkoittaa?
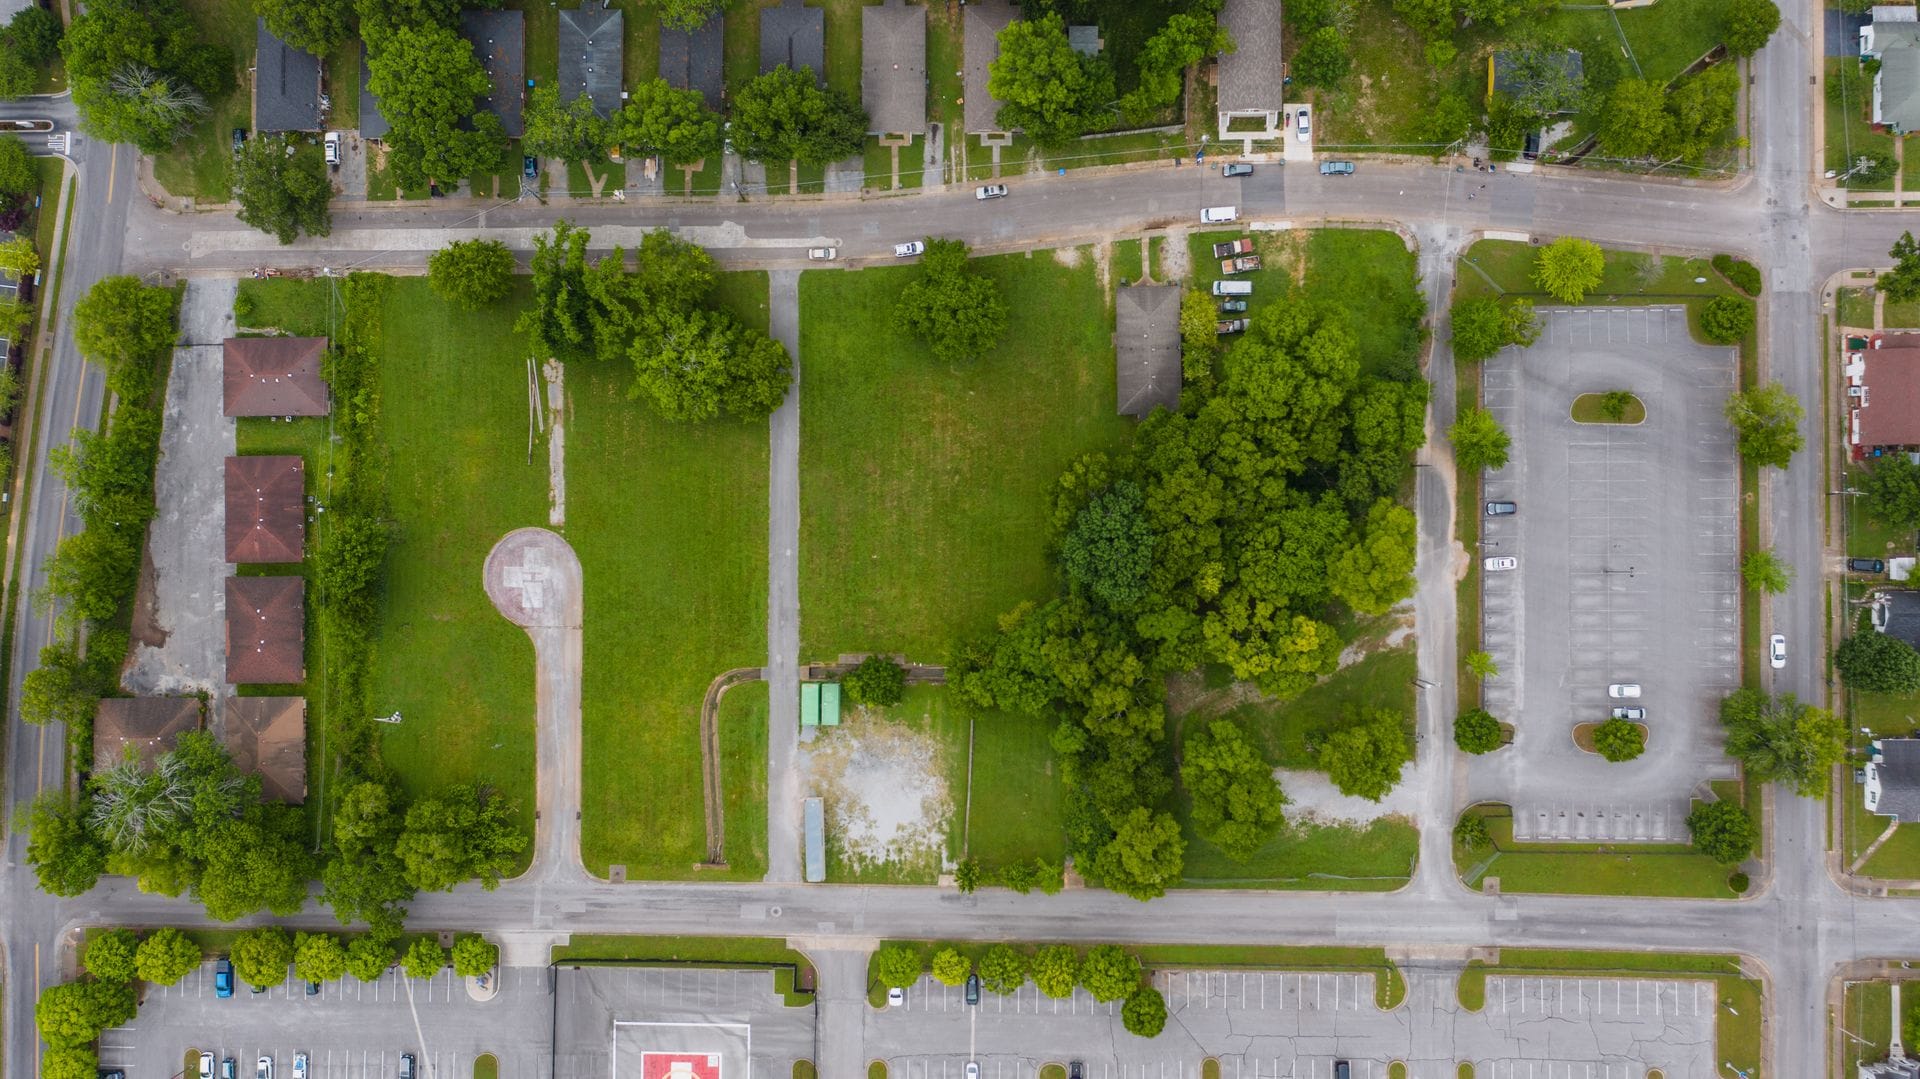
Kun asunto sijaitsee vuokratontilla, taloyhtiö ei omista maata rakennuksensa alla. Se vuokraa sen joltain toiselta – useimmiten kunnalta, seurakunnalta tai yksityiseltä maanomistajalta. Taloyhtiö maksaa tästä tonttivuokraa, joka vyöryy osakkaiden vastikkeisiin.
Tämä ei ole automaattisesti ongelma. Monissa kaupungeissa suuri osa asuntokannasta sijaitsee vuokratonteilla ja arki sujuu normaalisti. Ongelmat syntyvät silloin, kun ehdot ovat epäedulliset, sopimus on vanhenemassa tai tieto näistä asioista ei kulje ostajalle asti.
Uudiskohteissa vastaan tulee lisäksi erityinen muoto, valinnainen vuokratontti, joka on oma lukunsa ja josta kerrotaan tarkemmin alempana. Sen ehdoissa piilee yksi asuntokaupan yleisimmistä hintayllätyksistä.
Tonttivuokran taso ja miten se voi muuttua
Ensimmäinen asia jonka pitää selvittää: paljonko tonttivuokraa maksetaan tällä hetkellä, ja millä perusteella se voi nousta?
Tonttivuokra on yleensä sidottu johonkin indeksiin tai sitä voidaan tarkistaa sopimusehtojen mukaisesti sopimuskauden päättyessä. Jos sopimus on solmittu vuosikymmeniä sitten alhaisella vuokratasolla, uusiminen voi tarkoittaa merkittävää korotusta. Tämä korotus näkyy suoraan vastikkeissasi.
Pyydä isännöitsijältä tieto nykyisestä tonttivuokrasta euroa per neliö tai euroa per vuosi. Laske sen jälkeen, paljonko se on suhteessa oman osakkeesi pinta-alaan. Vertaa sitä vastaavan omistustonttikohteen vastikkeisiin samalla alueella.
Sopimuksen jäljellä oleva kesto – tämä ratkaisee paljon
Tonttivuokrasopimuksella on aina päättymispäivä. Se voi olla viiden vuoden päässä tai kolmenkymmenen vuoden päässä. Tällä on iso merkitys.
Mitä lyhyempi aika sopimukseen on jäljellä, sitä suurempi epävarmuus ostajan kannalta. Maanomistaja voi sopimuskauden päättyessä neuvotella ehdot uusiksi omista lähtökohdistaan. Vuokra voi nousta huomattavasti. Joissakin tapauksissa jatko ei ole itsestään selvyys.
Kysy siis: milloin nykyinen sopimus päättyy? Onko jatkosta sovittu jotain? Onko taloyhtiöllä etuosto-oikeus tai lunastusoikeus tonttiin?
Lunastusoikeus – onko sitä ja mitä se maksaisi?
Joissain sopimuksissa taloyhtiöllä on oikeus lunastaa tontti omakseen sopimuskauden päättyessä tai tietyin ehdoin sopimuskauden aikana. Tämä on ostajan kannalta hyvä asia, mutta se ei tarkoita että lunastus on ilmainen tai edes edullinen.
Lunastushinta perustuu yleensä tontin käypään markkina-arvoon lunastushetkellä. Kasvukeskuksissa tämä voi tarkoittaa erittäin suurta summaa taloyhtiölle, joka jakautuu osakkaille pääomavastikkeen muodossa tai rahoitetaan lainalla. Sinun osuutesi voi olla kymmeniä tuhansia euroja.
Jos lunastusoikeus on olemassa, selvitä sen ehdot. Jos sitä ei ole, selvitä mitä vaihtoehtoja taloyhtiöllä on sopimuskauden päättyessä.
Valinnainen vuokratontti – kun todellinen hinta piiloutuu myyntihinnan taakse
Valinnaisella vuokratontilla tarkoitetaan järjestelyä, jossa asunto-osakkeen omistaja voi itse valita, lunastaako hän tontin huoneistokohtaisen osuuden vai maksaako hän tontinvuokraa kuukausittain taloyhtiölle. Lunastusoikeus on siis tässä rakenteessa osakkaalla, ei vain taloyhtiöllä. Järjestely on yleinen uudiskohteissa, ja juuri siksi siihen kannattaa perehtyä ennen kuin tekee ostopäätöksen.
Kauppahintaa tärkeämpää on ymmärtää, mitä valinta käytännössä tarkoittaa. Kuluttaja- ja kilpailuvirasto (KKV) huomauttaa, että lunastushinta ei ole kiinteä ja sen kehittymistä voi olla mahdotonta ennakoida, sillä vuokrasopimuksen korotusehdot voivat nostaa hintaa. Lisäksi tontista jo maksetut vuokravastikkeet eivät vähennä lunastushintaa. Lunastettu osuus siirtyy taloyhtiön omistukseen, joten osakkaasta ei tule tontin omistajaa. Lisätietoa löytyy KKV:n sivuilta.
Miksi myyntihinta ei kerro koko totuutta
Suurin sudenkuoppa on se, että kohde näyttää mainoksessa huomattavan edulliselta. Myyntihinta ja ilmoitettu vastike voivat kattaa vain osan todellisista kustannuksista. Myyntihinnan päälle tulevat tonttiosuus, mahdollinen rahoitusvastike ja tonttivuokra. Jos ostaja arvioi kuukausikulunsa pelkän hoitovastikkeen perusteella, kokonaiskuva jää pahasti vajaaksi.
Käytännön esimerkki havainnollistaa tämän hyvin. Eräässä valinnaisella vuokratontilla sijainneessa uudiskohteessa myyntihinta oli poikkeuksellisen matala, ja ostajan arvio vastikkeesta sisälsi vain hoitovastikkeen. Ostaja ilmoitti puhelimessa haluavansa kohteen jopa ilman, että oli nähnyt sitä. Kun kohteen velaton hinta tontin osuus mukaan lukien avattiin, se osoittautui noin kolminkertaiseksi myyntihintaan nähden. Kokonaisvastike, kun mukaan laskettiin rahoitusvastike ja tonttivuokra, oli noin nelinkertainen alun perin oletettuun verrattuna. Ostaja perääntyi hankkeesta melko nopeasti.
Tässä tapauksessa mitään ei salattu. Luvut olivat olemassa, mutta ne piti osata kysyä ja laskea yhteen. Juuri niin moni ostaja jää kiinni: ensimmäinen luku on houkutteleva, eikä toista lukua tule edes mieleen pyytää.
Kolme lukua, jotka pitää pyytää aina
- Myyntihinta – se, mitä maksat osakkeista sellaisenaan
- Velaton hinta – kohteen kokonaishinta, johon sisältyy osuus yhtiön veloista ja tontin osuus
- Kokonaisvastike – hoitovastike, rahoitusvastike ja tonttivuokra yhteensä, euroina kuukaudessa
Kun nämä kolme lukua ovat pöydällä, kysymys “paljonko tämä oikeasti maksaa kuukaudessa ja mitä maksan yhteensä?” saa vastauksen. Ennen sitä ostopäätöstä ei kannata tehdä.
Tarkistuslistasi ennen ostopäätöstä
- Onko tontti valinnainen vuokratontti – jos on, mikä on lunastushinnan arvio ja millä ehdoilla hinta voi nousta
- Myyntihinta, velaton hinta ja kokonaisvastike – kaikki kolme kirjallisena, ennen kuin teet tarjouksen
- Tonttivuokran nykyinen taso euroina vuodessa ja kuinka se jakautuu osakkeillesi
- Sopimuksen päättymispäivä ja tieto siitä, onko jatkosta neuvoteltu tai sovittu mitään
- Korotusmekanismi – mihin indeksiin vuokra on sidottu ja milloin seuraava tarkistus on
- Lunastusoikeus – onko se olemassa, kenellä se on (taloyhtiöllä vai osakkaalla), millä ehdoilla ja mikä olisi arvioitu lunastushinta
- Isännöitsijäntodistus – KVKL on huomauttanut, että isännöitsijäntodistusten tietosisällöissä on puutteita eikä kaikkea olennaista välttämättä löydy sieltä automaattisesti
- Yhtiöjärjestys – tarkista, mitä siinä sanotaan vuokratontista ja siihen liittyvistä vastuista
Mitä tästä kaikesta seuraa pitkällä aikavälillä
Vuokratonttikohteen kokonaiskulut 10-20 vuoden perspektiivillä voivat erota merkittävästi siitä, mitä pelkkä ostohinta ja nykyinen vastike antavat ymmärtää. Tämä ei tarkoita, ettei vuokratonttikohde voisi olla hyvä ostos. Tarkoittaa vain, että laskelman täytyy olla rehellinen.
KVKL on alleviivannut, että ostajille ei aina välity riittävää tietoa kohteen todellisista kustannuksista ja tulevista taloudellisista velvoitteista. Tämä on rakenteellinen ongelma, ei yksittäinen virhe. Ostajan tehtävä on paikata tietoaukko itse kysymällä oikeat kysymykset ennen kuin kauppakirja allekirjoitetaan.
Jos et saa selkeitä vastauksia tonttivuokrasta, sopimuksen kestosta ja lunastusoikeudesta, pidä se punaisena lippuna. Ei ole kohtuutonta vaatia näitä tietoja kirjallisena ennen kaupantekoa.
Mietitkö asunnon ostamista?
OUN® käy myös vuokratonttiehdot läpi osana asunnonostajan riippumatonta tarkastusta. Jos haluat ulkopuolisen silmäparin ennen ostopäätöstä, ota yhteyttä.
OUN® lukee kohteen asiakirjat puolestasi ja toimittaa selkokielisen analyysin 24 tunnissa. Olemme 100% sinun puolellasi – emme myy asuntoa kenellekään.